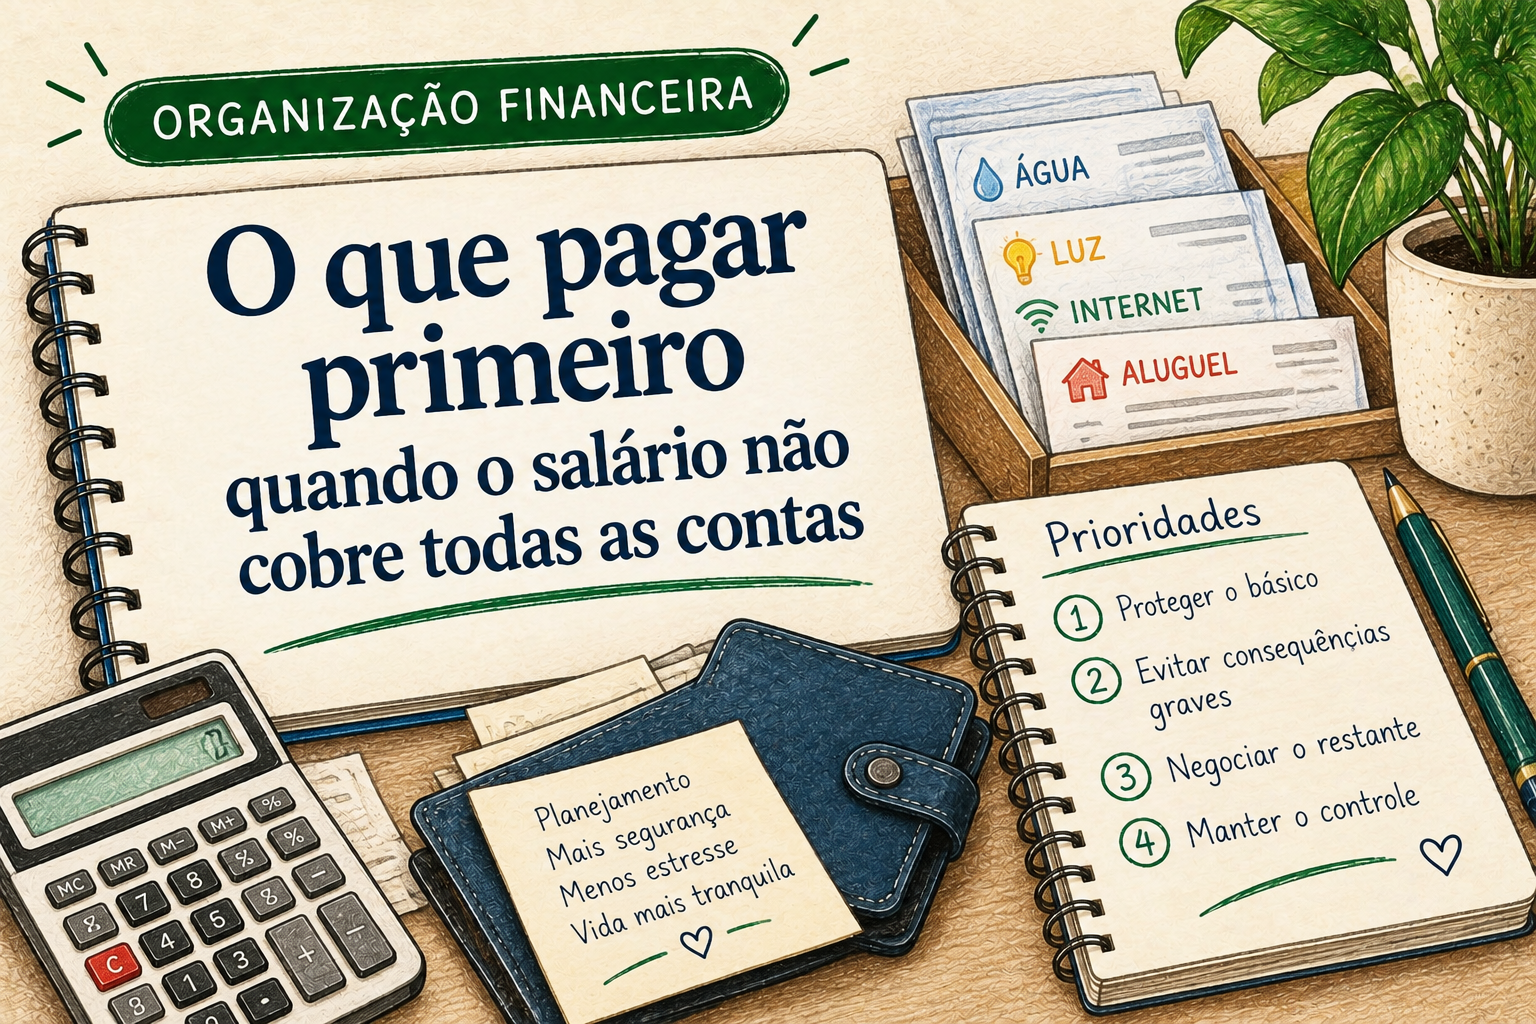
Quando o salário não cobre todas as contas, a primeira reação costuma ser pagar quem está cobrando mais ou quitar as despesas na ordem em que chegam. Mas, em um mês apertado, a sequência dos pagamentos pode fazer diferença. O objetivo é proteger o básico, evitar consequências graves e negociar o restante com clareza — sem assumir compromissos que você já sabe que não conseguirá cumprir.
Este guia ajuda você a organizar as prioridades. As regras variam conforme o contrato, a cidade e o tipo de dívida; por isso, confira vencimentos, multas e condições diretamente com cada fornecedor ou credor.
1. Descubra quanto dinheiro realmente está disponível
Antes de escolher o que pagar, some o dinheiro que você tem disponível até a próxima entrada de renda. Inclua o saldo da conta e valores que já estão confirmados. Não conte com crédito novo, limite do cartão ou renda incerta como se fossem dinheiro garantido.
Depois, liste as despesas que vencem nesse período. Anote o valor, a data de vencimento, a consequência do atraso e se existe possibilidade de negociar.
- Dinheiro disponível hoje e até o próximo pagamento.
- Despesas essenciais para moradia, alimentação, saúde e deslocamento para o trabalho.
- Contas com risco de interrupção de serviço ou outras consequências importantes.
- Parcelas, faturas e demais dívidas que precisam de contato ou renegociação.
2. Priorize necessidades básicas e proteção da renda
Em geral, comece avaliando o que mantém você e sua família em segurança e permite continuar trabalhando: alimentação, moradia, medicamentos, transporte necessário e serviços essenciais. Isso não significa ignorar as outras contas; significa não comprometer o básico para quitar uma dívida menos urgente.
Considere a consequência concreta de cada atraso. Uma conta de valor pequeno pode exigir atenção imediata se houver risco de corte de um serviço essencial. Já uma dívida que permite negociação pode ser tratada por meio de contato com o credor antes de assumir um pagamento inviável.
3. Compare as consequências antes de decidir
Não existe uma ordem universal que funcione para todas as famílias. Use estas perguntas para comparar cada obrigação:
- O atraso ameaça minha moradia, saúde, segurança ou capacidade de trabalhar?
- Há aviso de suspensão, vencimento de acordo ou outra consequência próxima?
- Quais juros, multas e encargos estão previstos no contrato?
- O credor oferece renegociação, mudança de vencimento ou parcelamento?
- Se eu pagar essa conta agora, ainda consigo cobrir alimentação e transporte até receber?
Se duas contas disputarem o mesmo dinheiro, priorize a que apresenta maior risco concreto, considerando também os custos e as alternativas de negociação. Quando houver dúvida sobre uma consequência contratual ou legal, peça esclarecimento formal ao fornecedor ou procure orientação adequada.
4. Entre em contato antes de deixar a dívida crescer
Quando perceber que não conseguirá pagar uma parcela ou fatura integralmente, procure o credor antes do vencimento, se possível. Explique quanto consegue pagar e pergunte quais opções estão disponíveis. Não aceite uma proposta apenas porque a parcela parece pequena: confira o valor total, os juros, o prazo, as datas e o efeito de atrasar uma prestação.
Uma negociação só ajuda quando cabe no orçamento real. Se a proposta exigir dinheiro reservado para alimentação, aluguel, medicamentos ou transporte essencial, peça outra condição ou compare alternativas.
Guarde protocolos, comprovantes e os termos do acordo. Depois de negociar, registre a nova data e o valor combinado no seu calendário financeiro.
5. Cuidado com o cartão e com novos empréstimos
Usar o cartão para cobrir despesas básicas pode parecer uma solução imediata, mas transfere o problema para uma fatura futura. Antes de recorrer a crédito, calcule se haverá renda suficiente para pagar a nova obrigação sem repetir o ciclo no mês seguinte.
Compare o custo efetivo total, não apenas a parcela. Evite contratar empréstimos sob pressão, compartilhar senhas ou pagar taxas antecipadas a supostos intermediários que prometem liberar crédito.
6. Faça um plano de pagamento para este mês
Use uma tabela simples para decidir o que será pago, o que será negociado e quando você fará cada contato.
| Conta | Valor | Vencimento | Próxima ação |
|---|---|---|---|
| Moradia e serviços essenciais | R$ ___ | ___ | Confirmar valor e prazo |
| Alimentação, saúde e transporte | R$ ___ | ___ | Separar o necessário |
| Dívida ou fatura prioritária | R$ ___ | ___ | Verificar opções de pagamento |
| Outras dívidas | R$ ___ | ___ | Contactar e negociar |
Preencha os valores reais e some as despesas. Se o total ultrapassar o dinheiro disponível, não tente resolver tudo com promessas impossíveis: marque as contas que precisam de negociação e faça os contatos em ordem de urgência.
7. O que fazer depois que o mês apertado passar
Quando a situação estabilizar, reveja o orçamento e identifique o que provocou o desequilíbrio: renda irregular, despesas sazonais, parcelas acumuladas ou gastos que mudaram. Se for possível, comece uma reserva pequena e realista, mesmo que os primeiros depósitos sejam modestos. O importante é construir margem para que um imprevisto não obrigue você a escolher entre duas contas essenciais.
Se as dívidas já consomem uma parte grande da renda, reúna contratos, saldos atualizados e comprovantes antes de renegociar. Uma visão completa ajuda a comparar propostas e evitar acordos incompatíveis com as despesas básicas.
Checklist rápido: antes de pagar qualquer conta
- Sei exatamente quanto dinheiro tenho até a próxima renda.
- Separei o necessário para alimentação, moradia, saúde e transporte essencial.
- Verifiquei vencimentos, encargos e consequências de atraso.
- Identifiquei quais credores devo contatar para negociar.
- Não aceitei uma parcela que não cabe no orçamento.
- Registrei os próximos passos e as novas datas.
Conclusão
Quando as contas não cabem no salário, a meta não é pagar tudo a qualquer custo. É proteger as necessidades essenciais, entender as consequências de cada atraso e negociar as obrigações que não podem ser quitadas agora. Um plano simples, baseado nos valores reais, ajuda a tomar decisões mais conscientes e reduz a chance de criar novas dívidas.
💡 Está difícil saber por onde começar?
Quando existem dívidas, identificar a prioridade é o primeiro passo. Faça uma avaliação gratuita e descubra qual problema financeiro merece sua atenção primeiro.