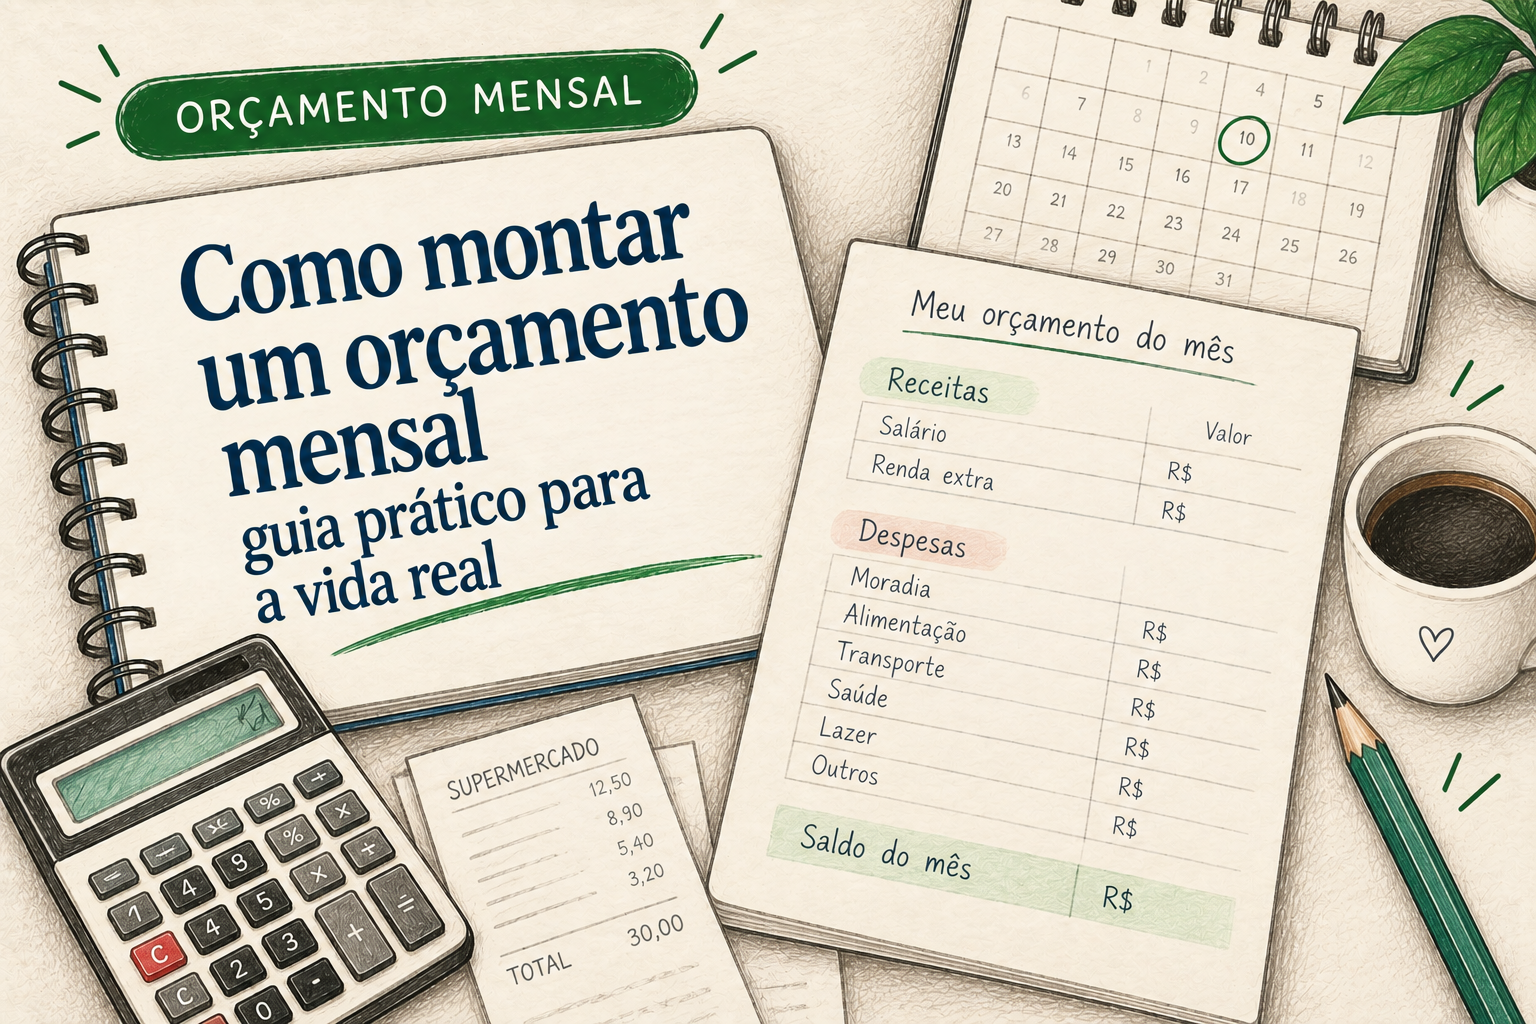
Um orçamento útil precisa representar a vida real. Se o plano exige comportamentos que você não consegue manter, ele deixa de ser uma ferramenta e vira apenas uma lista de desejos.
Por isso, montar um orçamento não precisa começar com dezenas de categorias. Comece com poucas informações confiáveis, entenda o que já está comprometido e depois refine o controle conforme necessário.
1. Comece pela renda
Registre a renda líquida que realmente estará disponível no mês. Se você recebe um salário fixo, o cálculo é simples. Se sua renda varia, trabalhe com uma estimativa prudente baseada no que costuma entrar, e não no melhor mês possível.
Exemplo: se você recebeu R$ 2.800, R$ 2.400 e R$ 2.600 nos últimos três meses, não monte o próximo orçamento contando com R$ 2.800 como se fosse garantido. Uma referência mais conservadora reduz o risco de planejar gastos que depois não cabem.
Também separe dinheiro garantido de dinheiro eventual. Comissão, hora extra, venda ocasional ou outro valor incerto não deveria ser tratado como renda fixa antes de realmente entrar.
2. Separe os gastos em grupos
Depois da renda, liste as despesas. Uma estrutura simples pode incluir moradia, alimentação, transporte, saúde, dívidas, lazer e outros gastos. O objetivo não é transformar o orçamento em uma contabilidade complexa.
Comece pelas contas que você já sabe que terá e depois acrescente os gastos variáveis. Essa ordem ajuda a enxergar quanto da renda já chega ao mês comprometido antes mesmo de você escolher onde economizar.
Também vale diferenciar gastos essenciais, planejados e ocasionais. Um jantar fora e o aluguel não precisam receber o mesmo tratamento só porque os dois aparecem na mesma lista.
Pergunta importante: qual parte da sua renda já está comprometida antes mesmo de o mês começar?
3. Reserve espaço para imprevistos
Nem todo mês será igual. Pode surgir um medicamento, um reparo, uma consulta, uma compra necessária ou qualquer outra despesa que não estava no plano original.
Quando o orçamento usa toda a renda como se nada pudesse mudar, qualquer imprevisto parece uma emergência financeira. Por isso, sempre que possível, deixe uma margem para gastos que não acontecem todos os meses.
Essa margem não precisa ser enorme no início. O importante é reconhecer que um orçamento sem espaço para imprevistos é frágil.
4. Escolha uma prioridade
Um erro comum é tentar corrigir tudo ao mesmo tempo: cortar lazer, reduzir supermercado, quitar dívida, formar reserva e começar a investir no mesmo mês. A lista cresce e a execução fica difícil.
Escolha uma prioridade financeira para o mês. Pode ser reduzir uma dívida, controlar a fatura do cartão, diminuir um gasto específico ou simplesmente conseguir fechar o mês sem recorrer ao crédito.
Depois que essa primeira decisão estiver funcionando, você pode avançar para a próxima. Um orçamento serve para orientar escolhas, não para exigir perfeição.
5. Faça uma revisão semanal
O orçamento não deveria ser criado no primeiro dia do mês e abandonado até o último. Uma revisão curta, uma vez por semana, permite perceber desvios enquanto ainda existe tempo para corrigir a rota.
Você pode revisar três coisas: quanto já entrou, quanto já saiu e quanto ainda está comprometido. Se houver diferença relevante em relação ao planejado, ajuste os próximos gastos em vez de esperar o mês terminar.
Exemplo: se você percebe na segunda semana que gastou mais do que esperava com alimentação, pode compensar parte disso reduzindo gastos variáveis nas semanas seguintes. O objetivo é corrigir cedo, não se culpar tarde.
6. Ajuste o orçamento sem abandonar o plano
Um orçamento não é uma promessa de que tudo acontecerá exatamente como previsto. É uma referência que precisa ser ajustada quando a realidade muda.
Se uma despesa ficou maior, descubra de onde o dinheiro pode sair. Se uma renda caiu, reduza o plano antes de assumir novas obrigações. Se um gasto deixou de existir, redirecione o valor para a prioridade escolhida.
Essa flexibilidade evita dois extremos: abandonar completamente o orçamento porque um número saiu errado ou tentar obedecer a números antigos mesmo quando a situação mudou.
Conclusão
O melhor orçamento mensal não é o mais detalhado. É aquele que permite enxergar quanto entra, quanto já está comprometido, quanto ainda pode ser gasto e qual decisão merece prioridade.
Comece simples, revise durante o mês e ajuste quando necessário. Com o tempo, o orçamento deixa de ser uma tarefa isolada e passa a funcionar como um sistema de decisão para a vida financeira.
Precisa de mais estrutura para colocar o orçamento em prática?
Confira os recursos financeiros de baixo custo organizados por prioridade, sem precisar escolher um produto antes de entender o problema.
💡 Seu orçamento está funcionando para você?
Faça uma avaliação gratuita e descubra qual problema financeiro merece sua atenção primeiro.