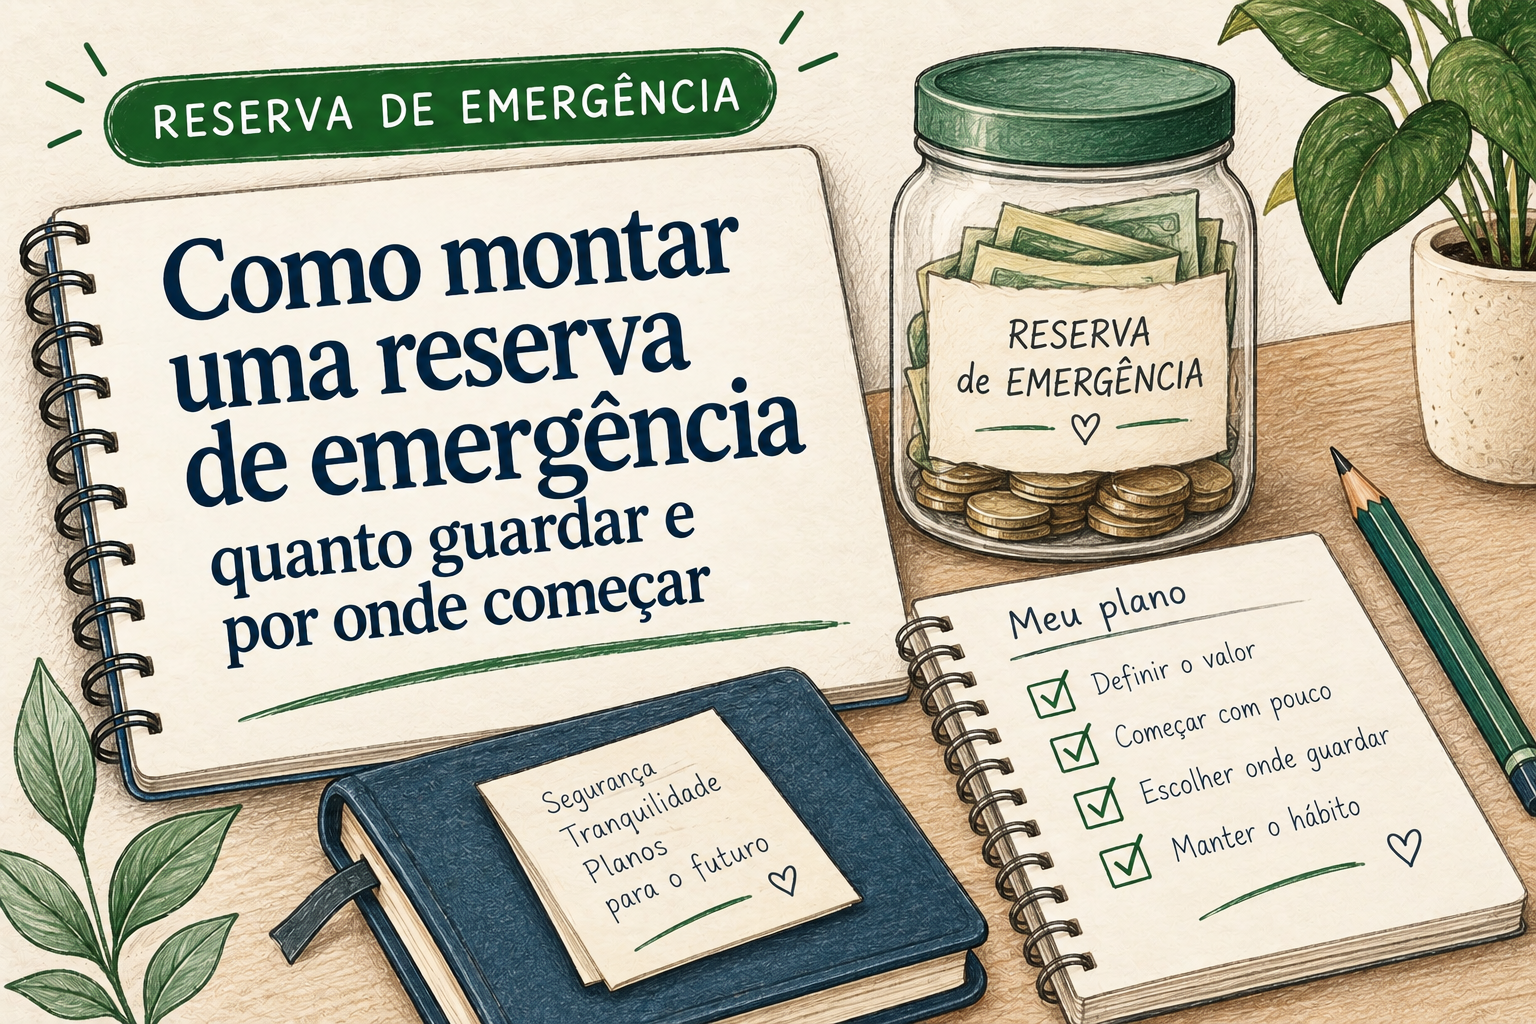
Um imprevisto não precisa virar uma dívida — mas, sem dinheiro separado para emergências, até um conserto urgente ou alguns dias sem renda podem desorganizar o orçamento. A reserva de emergência existe para reduzir esse risco. E você não precisa juntar milhares de reais de uma vez para começar.
Neste guia, você vai aprender a calcular um valor inicial, definir uma meta compatível com sua realidade e entender onde guardar esse dinheiro sem confundi-lo com investimentos para objetivos de longo prazo.
O que é uma reserva de emergência?
É um dinheiro separado para despesas inesperadas e necessárias, como uma urgência médica, o conserto indispensável de um veículo, a quebra de um eletrodoméstico essencial ou um período de perda de renda.
Ela não é a mesma coisa que uma poupança para viajar, trocar de celular ou comprar um carro. Esses objetivos podem ser planejados; a reserva precisa estar disponível quando algo foge do plano.
O principal benefício não é ganhar muito dinheiro com rendimentos. É ter uma alternativa antes de recorrer ao cheque especial, ao rotativo do cartão ou a um empréstimo caro.
Quanto dinheiro você deve guardar?
Uma referência prática é calcular de três a seis meses de despesas essenciais. Não é uma regra universal: quem tem renda instável, trabalha por conta própria, sustenta outras pessoas ou teria dificuldade para conseguir outra fonte de renda pode precisar de uma margem maior. Quem tem estabilidade e outras proteções pode avaliar uma meta diferente.
Some o que realmente precisa para manter a vida funcionando: moradia, alimentação básica, água, energia, transporte necessário, saúde, comunicação essencial e pagamentos mínimos inevitáveis. Não use automaticamente seu salário inteiro como base se parte dele vai para gastos que poderiam ser suspensos.
Como calcular sua meta em três passos
- Some suas despesas essenciais mensais. Use uma média realista dos últimos meses, incluindo contas que não vencem todo mês, como certos gastos de saúde ou manutenção.
- Escolha quantos meses quer cobrir. Use três meses como primeira referência e ajuste conforme a estabilidade da renda, dependentes e facilidade de recolocação profissional.
- Transforme o resultado em etapas. Defina uma primeira meta menor, depois avance até a meta completa. Uma meta intermediária ajuda a criar proteção sem tornar o objetivo tão distante que você desista.
Exemplo: se suas despesas essenciais somam R$ 1.800 por mês, três meses correspondem a R$ 5.400 e seis meses a R$ 10.800. Esses valores são apenas uma simulação; sua meta depende da sua situação.
Como começar uma reserva ganhando pouco
Se o orçamento já termina no limite, tentar guardar um valor alto pode levar a novas dívidas. Comece por um valor sustentável e aumente quando houver espaço.
- Escolha um valor que caiba no mês. Pode ser R$ 20, R$ 50 ou outro valor possível. O importante é não precisar pegar crédito para compensar o dinheiro guardado.
- Separe o dinheiro assim que receber. Uma transferência programada ajuda, desde que não deixe faltar para contas essenciais.
- Guarde parte de entradas extras. Se receber um bônus, restituição ou renda excepcional, considere direcionar uma parte para a reserva sem comprometer necessidades imediatas.
- Revise gastos recorrentes. Procure cobranças esquecidas e despesas que não entregam valor suficiente. Evite cortes que prejudiquem alimentação, saúde ou transporte necessário.
- Use o orçamento para acompanhar o progresso. Veja também o guia como montar um orçamento mensal para organizar entradas e saídas.
Se você está endividado, a prioridade exige análise. Dívidas com juros muito altos podem crescer mais rápido do que uma aplicação conservadora rende. Ainda assim, uma pequena reserva para imprevistos básicos pode ajudar a não criar uma nova dívida a cada emergência. Equilibre a formação desse colchão inicial com a negociação e o pagamento das dívidas mais caras. Veja também nosso guia sobre como sair das dívidas passo a passo.
Onde guardar a reserva de emergência?
A reserva deve priorizar três características: baixo risco, liquidez adequada e facilidade de resgate. Liquidez é a facilidade de transformar uma aplicação em dinheiro disponível. Para uma emergência, uma rentabilidade maior não compensa se o dinheiro não puder ser acessado quando necessário.
Entre as alternativas que as pessoas costumam avaliar estão:
- Poupança: é simples e tem regras conhecidas, mas a remuneração depende das regras aplicáveis e da data de aniversário do depósito. Compare as condições antes de escolher.
- CDB com liquidez diária: confira se o resgate está realmente disponível todos os dias e em qual horário, quais são as condições, os impostos e a instituição emissora. A cobertura do FGC, quando aplicável, tem limites e regras próprias; não elimina todos os riscos nem substitui a leitura das condições.
- Títulos públicos pós-fixados: podem ser considerados, mas é necessário entender as regras de negociação, horários, prazos de liquidação e possíveis oscilações no resgate. Não presuma que todo título público funciona como saldo bancário instantâneo.
Antes de aplicar, confira as condições vigentes diretamente na instituição e leia as informações oficiais. O Portal do Investidor explica o conceito de liquidez e por que ela importa para objetivos de curto prazo. A CVM também disponibiliza materiais gratuitos sobre investimento consciente e riscos.
Erros que podem enfraquecer sua reserva
- Buscar o maior rendimento a qualquer custo. A reserva não é a parte do dinheiro destinada a assumir riscos elevados em busca de retorno.
- Investir em algo com resgate difícil. Um produto pode ser interessante para objetivos de longo prazo e inadequado para imprevistos.
- Contar limite de cartão como reserva. Crédito precisa ser pago e pode ter juros altos; não é dinheiro próprio guardado.
- Usar a reserva para despesas previsíveis. IPVA, presentes e viagens devem, sempre que possível, ter provisões próprias no orçamento.
- Desistir por não conseguir guardar muito. O início pode ser pequeno. A meta é construir proteção progressivamente, sem comprometer necessidades básicas.
Quando usar o dinheiro — e como repor
Use a reserva quando houver uma despesa necessária, inesperada e que não possa ser coberta com segurança pelo orçamento normal. Antes de sacar, pergunte: isso é urgente? Era previsível? Existe uma alternativa menos custosa sem criar outro problema?
Se precisar usar o dinheiro, não trate isso como fracasso: a reserva existe para ser usada quando necessário. Depois, ajuste o orçamento e volte a contribuir para reconstruí-la. Se a retirada ocorreu por perda de renda, recalibre também a meta e as despesas essenciais.
Um plano simples para começar hoje
- Anote suas despesas essenciais mensais.
- Calcule o equivalente a um mês dessas despesas como primeira etapa.
- Escolha um valor de contribuição que não force o uso de crédito.
- Separe o dinheiro em uma opção adequada de baixo risco e com acesso compatível com suas necessidades.
- Revise o progresso mensalmente e aumente a meta quando sua situação permitir.
Se ainda não sabe se precisa priorizar dívidas, organizar o orçamento ou iniciar uma reserva, use nosso diagnóstico financeiro gratuito. Ele é uma ferramenta educativa para ajudar a identificar o próximo passo, não substitui orientação profissional individualizada.
Conclusão
Uma reserva de emergência não precisa começar grande, mas precisa ser construída com uma meta realista e guardada em um lugar compatível com a necessidade de acesso. Calcule suas despesas essenciais, comece por uma etapa alcançável e proteja a constância. O objetivo não é enriquecer com esse dinheiro: é evitar que um imprevisto desorganize toda a sua vida financeira.
Conteúdo educativo. As condições de produtos financeiros, impostos, garantias e prazos de resgate podem mudar. Confira as regras atuais antes de tomar decisões.
💡 Qual deve ser seu próximo passo financeiro?
Faça nosso questionário gratuito e descubra qual área da sua vida financeira merece atenção primeiro.