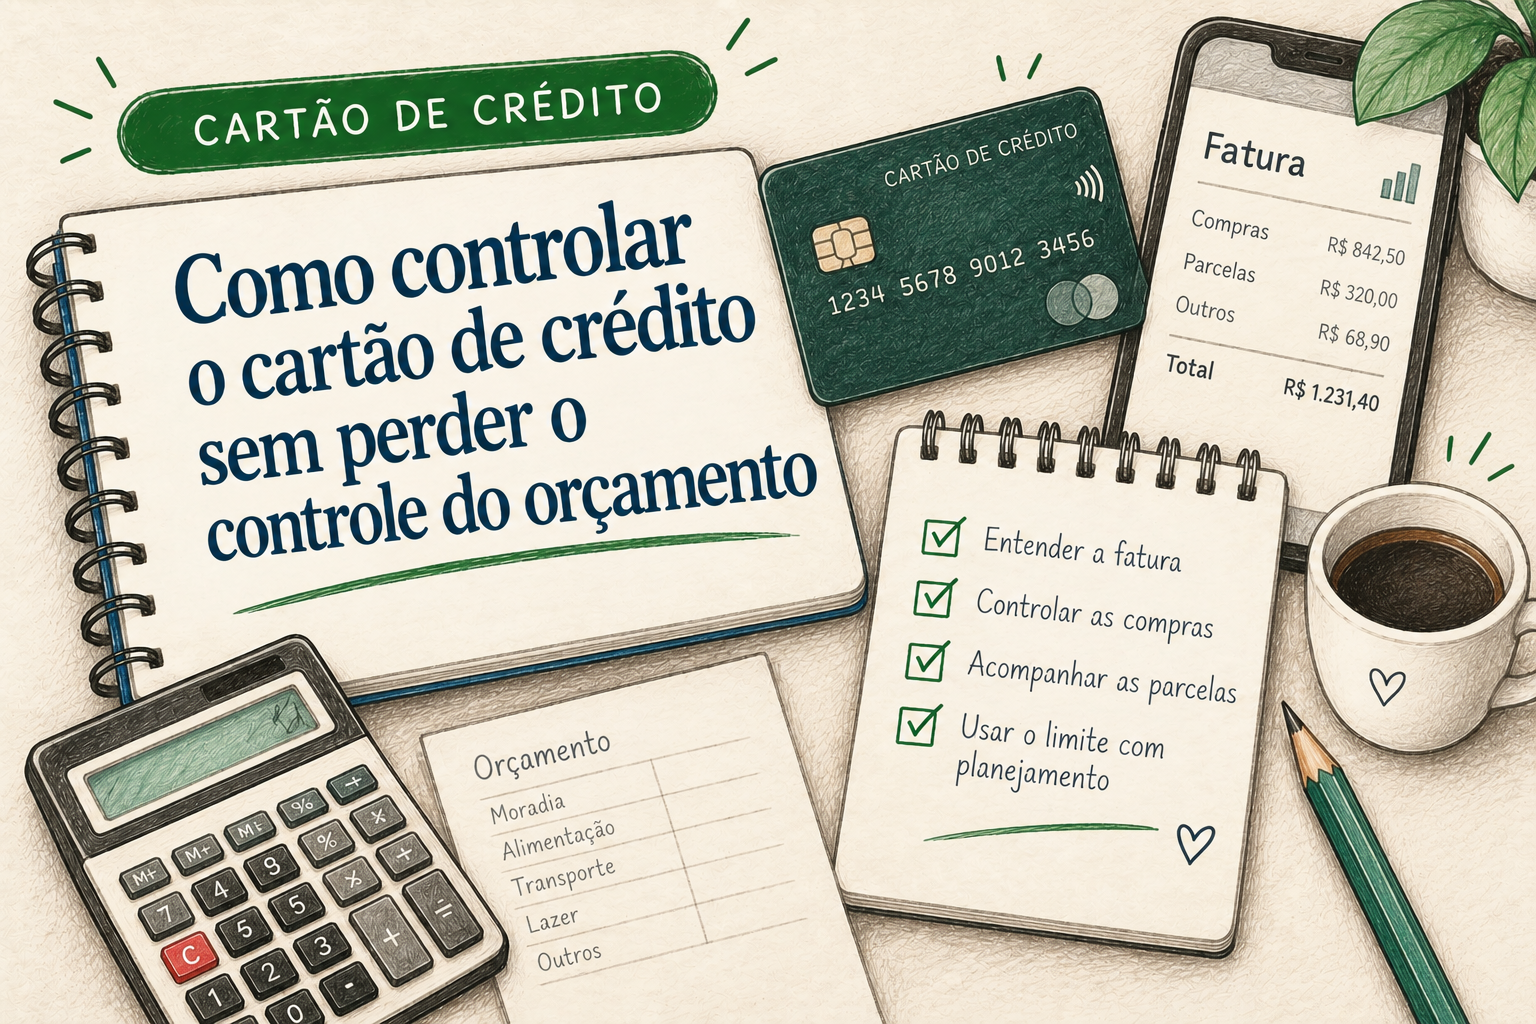
O cartão de crédito pode facilitar pagamentos e planejamento, mas o limite disponível não representa dinheiro que você possui. Ele representa uma possibilidade de compra que será cobrada depois. Quando essa diferença deixa de ser clara, o cartão pode fazer o orçamento parecer maior do que realmente é.
Por isso, controlar o cartão não significa necessariamente parar de usá-lo. Significa saber quanto você pode gastar, quanto já comprometeu dos próximos meses e quanto ainda pode assumir sem colocar despesas essenciais em risco.
1. Defina um limite pessoal
O primeiro passo é separar duas coisas que parecem iguais, mas não são: o limite que o banco oferece e o limite que o seu orçamento suporta. O banco pode liberar um valor muito acima do que seria confortável para a sua renda.
Comece pelo orçamento mensal. Depois de considerar moradia, alimentação, transporte, saúde, dívidas e outras despesas essenciais, veja quanto realmente sobra para compras variáveis. Esse valor é muito mais útil para definir seu limite pessoal do que o número mostrado no aplicativo do banco.
Exemplo: se sua renda líquida é de R$ 3.000 e boa parte dela já está comprometida com despesas fixas, um limite bancário de R$ 5.000 não significa que você tenha R$ 5.000 disponíveis para gastar.
2. Controle as parcelas futuras
O problema das parcelas não está apenas no valor de cada compra. Está no acúmulo. Uma parcela pequena pode parecer inofensiva quando analisada sozinha, mas várias parcelas simultâneas podem consumir uma parte relevante da renda dos próximos meses.
Faça uma lista simples com as compras parceladas, o valor da parcela e quantas parcelas ainda faltam. Não precisa de uma planilha complicada. O objetivo é responder rapidamente: quanto da minha renda futura já está comprometido?
Antes de fazer uma nova compra parcelada, some a nova parcela às que já existem. Se o valor começar a pressionar o orçamento dos meses seguintes, a compra provavelmente não é tão pequena quanto parece.
3. Acompanhe a fatura durante o mês
Esperar a fatura fechar para descobrir quanto você gastou é uma das formas mais fáceis de perder o controle. Quando a informação chega tarde, sobra pouco tempo para corrigir o comportamento.
Faça uma revisão pelo menos uma vez por semana. Confira o total acumulado, as compras recentes, as parcelas lançadas e qualquer gasto que você não reconheça imediatamente.
Também vale separar mentalmente os gastos por finalidade: essenciais, planejados e impulsivos. Essa divisão ajuda a identificar não apenas quanto você gastou, mas por que gastou.
Exemplo: se você percebe que a fatura está R$ 300 acima do esperado na metade do mês, ainda pode reduzir compras variáveis. Se esperar o fechamento, a decisão já chegou tarde.
4. Cuidado com o pagamento mínimo
O pagamento mínimo não deve ser tratado como uma solução normal para fechar o mês. Quando a fatura não é quitada integralmente, podem surgir encargos financeiros relevantes e o custo da dívida pode crescer rapidamente.
Se você percebe que não conseguirá pagar a fatura inteira, pare antes de simplesmente escolher uma opção no aplicativo. Verifique as alternativas oferecidas, o custo total da operação e as condições de pagamento.
Mais importante: procure a causa. Uma fatura que não cabe no orçamento pode indicar que o problema não é apenas o cartão, mas um orçamento que já está comprometido antes mesmo das novas compras.
5. Crie uma regra de segurança
Depois de entender seu padrão de gastos, transforme o aprendizado em uma regra simples. Pode ser um teto mensal, uma pausa antes de compras parceladas ou uma revisão semanal da fatura.
Se o cartão costuma provocar compras por impulso, uma alternativa é reduzir o limite disponível ou estabelecer um teto pessoal inferior ao limite bancário. A ideia não é criar uma punição, mas colocar uma barreira entre o impulso e a compra.
Outra regra útil é evitar novas parcelas enquanto as antigas ainda estiverem comprometendo uma parte relevante do orçamento. Isso reduz o efeito de “empilhar” compromissos futuros.
6. Transforme o cartão em ferramenta
Quando o cartão está sob controle, ele deixa de ser uma fonte de ansiedade e passa a ser apenas um meio de pagamento. O ponto não é usar pouco ou usar muito. É usar dentro de uma decisão que já foi tomada pelo orçamento.
Antes de uma compra maior, pergunte: isso já estava previsto? A parcela cabe nos próximos meses? Eu conseguiria pagar a fatura integralmente? Se a resposta for não, o problema provavelmente precisa ser resolvido antes da compra.
Esse raciocínio também ajuda a diferenciar uma compra planejada de uma compra que só parece possível porque existe limite disponível.
Conclusão
Controlar o cartão de crédito começa quando você para de olhar apenas para o limite e passa a olhar para o impacto das compras no orçamento presente e futuro.
Se você conhece seu limite pessoal, acompanha a fatura, controla as parcelas e evita transformar crédito em renda, o cartão pode fazer parte da sua organização financeira sem comandá-la.
Quer aprofundar o controle do cartão?
Se o cartão é apenas um dos pontos que estão pressionando seu orçamento, veja também os recursos organizados por problema financeiro.
💳 Seu cartão está atrapalhando seu orçamento?
Faça uma avaliação gratuita e descubra se o cartão é o principal problema ou se existe outra prioridade financeira.